27.03.2026
Markten, geopolitiek en onze portefeuille
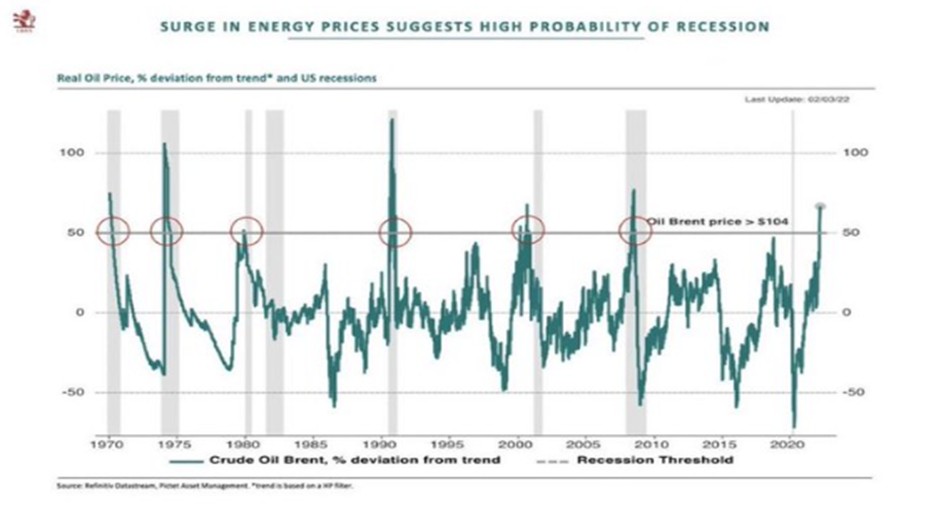
De financiële markten worden momenteel sterk beïnvloed door de oplopende spanningen in het Midden-Oosten, met name de escalatie rond Iran. Deze geopolitieke onzekerheid heeft de voorbije weken geleid tot verhoogde volatiliteit, waarbij vooral de energieprijzen een belangrijke rol spelen. Historisch gezien vormen langdurig hoge olieprijzen, in combinatie met een omgeving van verhoogde rentevoeten, vaak een voorbode van economische vertraging (zie onder). De uiteindelijke impact zal echter in grote mate afhangen van de duur en intensiteit van het conflict.
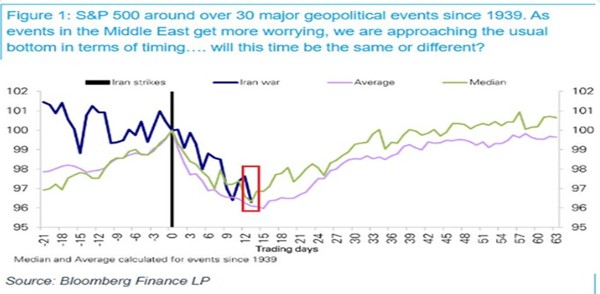
Tegelijk blijft de onderliggende economie voorlopig veerkrachtig, gedragen door solide bedrijfswinsten en aanhoudende investeringen in technologie en infrastructuur. De recente stijging van de obligatierentes geeft aan dat de markt rekening houdt met een mogelijke heropflakkering van inflatie, onder meer door hogere energieprijzen. Hogere rentes maken het bovendien moeilijker voor de VS om haar omvangrijke schuldpositie te financieren, wat de druk verhoogt op beleidsmakers. In dat opzicht fungeert de obligatiemarkt als een belangrijke disciplinerende factor, wat de kans vergroot op diplomatieke stappen richting stabilisatie. Historisch zien we dat aandelenmarkten relatief snel herstellen na geopolitieke schokken. Het bijgevoegde overzicht toont aan dat markten vaak binnen twee à drie weken een bodem vormen, gevolgd door een geleidelijk herstel. De huidige marktdynamiek lijkt dit patroon voorlopig te volgen, al blijft de combinatie van hoge rentes en energieprijzen een belangrijke factor om op te volgen.
Het macro-economische landschap
Op macro-economisch vlak blijven de fundamenten voorlopig solide, terwijl structurele trends steeds duidelijker richting geven aan de toekomst. De opkomst van artificiële intelligentie (AI) is daarbij bepalend, met een aanzienlijke impact op productiviteit, kostenstructuren en groeipotentieel. AI creëert nieuwe opportuniteiten voor bedrijven, maar leidt ook tot verschuivingen in hoe kapitaal en arbeid worden ingezet. Voorlopig blijven sterke bedrijfswinsten een belangrijke steun voor de aandelenmarkten, met verwachte winstgroei voor de S&P 500 van circa 10–12% per jaar. Een belangrijke motor achter deze evolutie is de uitzonderlijke investeringsgolf door de zogenaamde “Magnificent Seven”. Deze bedrijven investeren massaal in AI-infrastructuur zoals datacenters, halfgeleiders en software-ecosystemen, en leggen daarmee de basis voor toekomstige economische groei. Wij positioneren de portefeuille bewust in bedrijven die profiteren van deze kapitaalstromen.
Capex Mag7 & groei datacenters
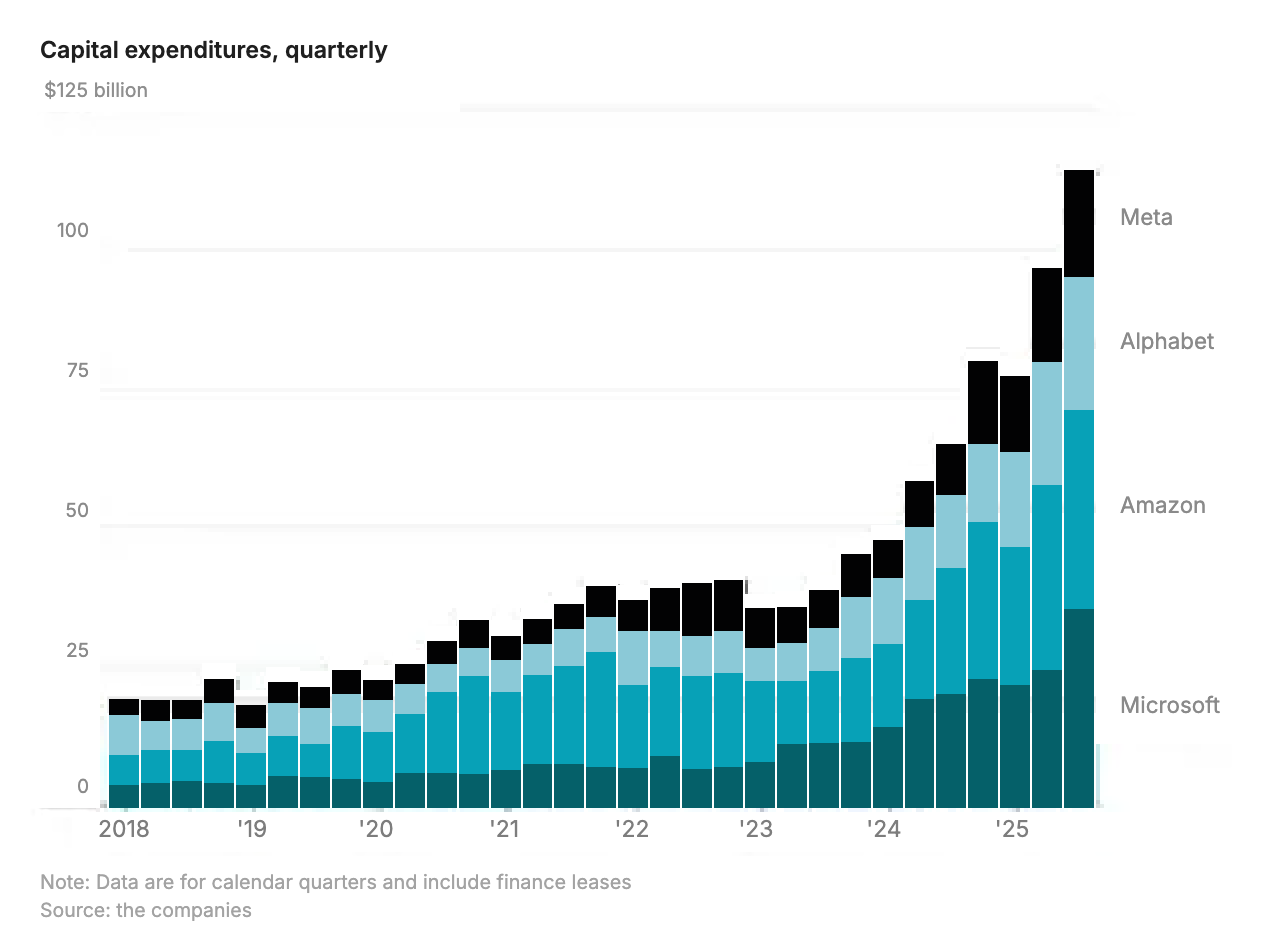
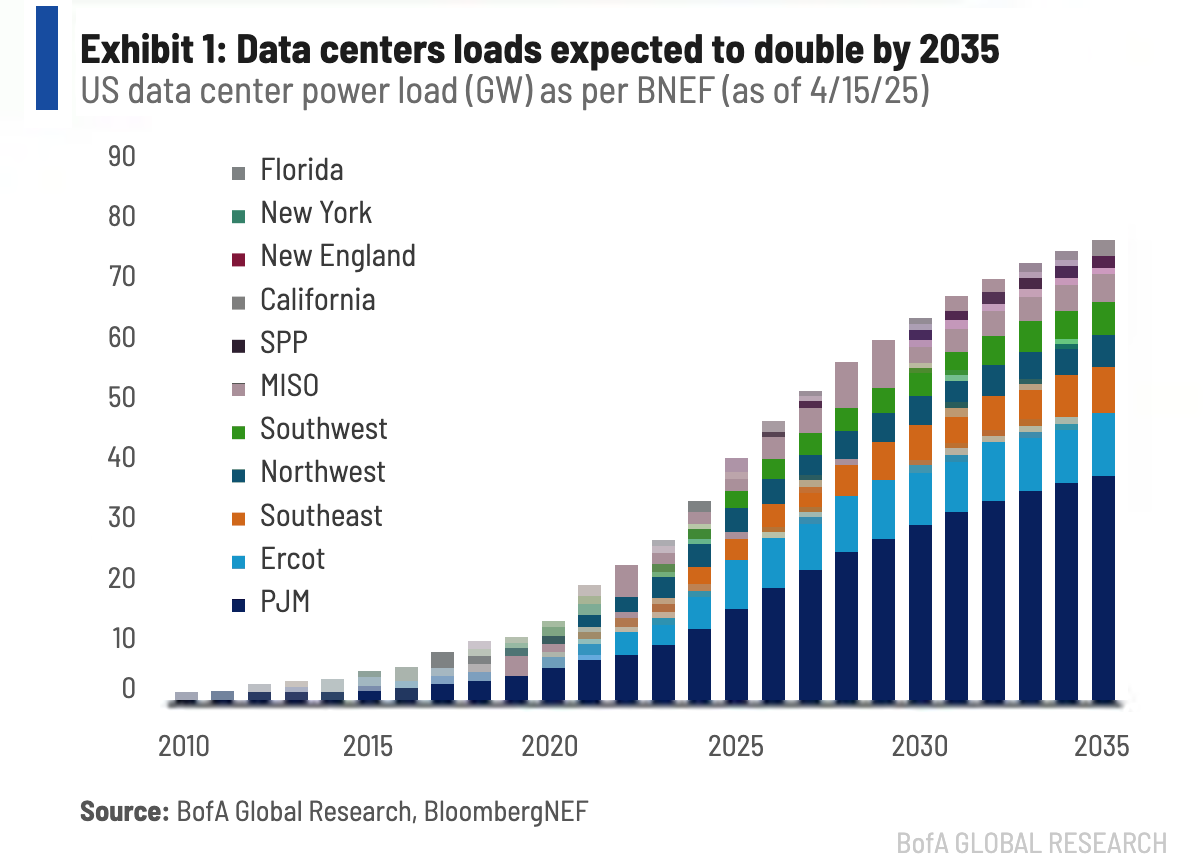
Tegelijkertijd blijven we uiterst selectief. Niet elk bedrijf zal immers profiteren van deze transitie. Daarom focussen wij op ondernemingen met unieke en continu vernieuwde data, sterke klantbinding via hoge overstapkosten, en eindmarkten die structureel groeien dankzij AI. Deze aanpak stelt ons in staat om te investeren in de meest kansrijke spelers binnen deze technologische revolutie.
Impact op onze portefeuille
De recente marktcorrectie heeft aantrekkelijke instapmomenten gecreëerd in kwaliteitsvolle groeibedrijven. Wij hebben hiervan gebruikgemaakt door gefaseerd posities op te bouwen in bedrijven die naar onze overtuiging sterk zullen profiteren van de AI-gedreven investeringscyclus. Zo hebben wij voor onze beheerportefeuilles geïnvesteerd in Reddit, Credo Technology, Zeta Holdings en AppLovin:
- Reddit ontwikkelt zich tot een uniek advertentieplatform met waardevolle, door gebruikers gegenereerde data die steeds belangrijker wordt binnen AI-toepassingen.
- Credo Technology levert cruciale connectiviteitsoplossingen voor datacenters en speelt in op de exponentiële groei in AI-infrastructuur.
- Zeta Holdings helpt bedrijven om klantdata efficiënter te benutten via geavanceerde marketingtechnologie.
- AppLovin biedt een toonaangevend platform voor mobiele advertenties, aangedreven door krachtige AI-algoritmes.
Deze investeringen zijn gefinancierd door het afbouwen van posities die minder profiteren van de huidige trends, waaronder Adobe, evenals een ETF op de S&P 600 (small caps) en een S&P 500 Equal Weight ETF. In een omgeving van verhoogde volatiliteit alloceren wij bewust gefaseerd kapitaal, waarbij we gebruikmaken van koersdalingen – deze bedrijven zijn gemiddeld 40% tot 50% gedaald vanaf hun recente pieken.
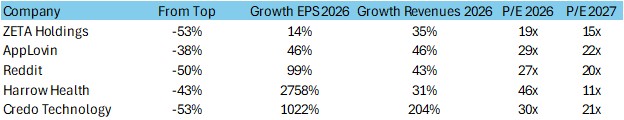
Daarnaast hebben wij onze blootstelling aan de gezondheidszorg verhoogd, een sector die stabiliteit combineert met structurele groei. Zo hebben we onze positie in Zoetis verder uitgebreid, een wereldleider in diergeneesmiddelen met sterke marges en voorspelbare kasstromen. Ook hebben we Harrow Health toegevoegd, een gespecialiseerde farmaceut gericht op oogheelkundige behandelingen met aantrekkelijke nichegroei. Voor een meer uitgebreide toelichting op de investment cases neemt u gerust contact met ons op.
Geschreven door
Robbie van de Wijnckel
Senior Asset Manager
Robbie beheert de beleggingsportefeuilles van onze klanten, op discretionaire en adviesbasis, en is Lead Investment Manager achter de strategieën Andreas Capital Equity én Fixed Income. Of het nu om aandelen of obligaties gaat, het draait om doordachte, goed onderbouwde keuzes en om zorgvuldig omgaan met wat klanten toevertrouwen. Daarom is hij binnen Andreas Capital ook verantwoordelijk voor de bescherming van cliëntvermogen.
Robbie werkt sinds 2006 in de beleggingswereld, in zowel aandelen als vastrentende waarden. Hij begon met beleggingsadvies aan particulieren bij Fortis Bank en volgde vanaf 2009 als Fixed Income Analyst bij Van Lanschot de Europese investment-grade obligatiemarkt. In 2012 stapte hij over naar vermogensbeheerder 2PM in Luxemburg, waar hij uitgroeide tot Head of Portfolio Management. In die rol was hij verantwoordelijk voor de beleggingsstrategie, gaf hij leiding aan een team van vijf en was hij fondsbeheerder van het 2PM Bond fund. Sinds 2017 is hij Senior Asset Manager bij Andreas Capital. Robbie studeerde in 2005 af als MSc Economics in Tilburg en is sinds 2017 houder van het CFA charter.
Reinier Beelaerts van Blokland
Senior Asset Manager
Als Senior Asset Manager bouwt en beheert Reinier beleggingsportefeuilles, met de nadruk op strategische assetallocatie en het behoud van vermogen over de lange termijn. Hij benadert beleggen met de blik van een ingenieur: opgeleid aan de TU Delft en met een achtergrond in kwantitatief risicomanagement, wil hij eerst de risico's en de constructie doorgronden, voordat er kansen worden gepakt.
Reinier begon zijn loopbaan als quantitative analyst en werkte ruim acht jaar bij Swiss Life in Luxemburg, waar hij zich bezighield met asset-and-liability management en het structureren en waarderen van hedging-portefeuilles voor variable annuities. In 2018 maakte hij de overstap naar de wereld van family offices, eerst als Investment Manager bij het single family office Group Nerisa, waar hij het aandelenonderzoek en de portefeuilleconstructie voor zijn rekening nam. Sinds april 2022 is hij bij Andreas Capital, waar hij als Senior Asset Manager portefeuilles beheert op discretionaire en adviesbasis en medebeheerder is van de strategieën Andreas Capital Equity en Fixed Income. Hij is CFA-charterholder.
Wat betekent dit voor uw portefeuille?
Bekijk hoe wij vermogen beheren en adviseren, en hoe een visie als deze concrete beleggingskeuzes wordt.
Bekijk Wealth Management Terug naar nieuws