24.08.2026
De yen carry trade kraakt: Japan en de VS zitten samen in de renteklem
Een van de grootste en langstlopende weddenschappen op de financiële markten staat onder druk: de yen carry trade. De combinatie van een zwakke Japanse yen, sterk stijgende rentes in Japan en de Verenigde Staten en recente ingrepen van zowel Tokio als Washington maakt deze strategie steeds kwetsbaarder.
De kern van het probleem: Japan wil een sterkere yen, maar kan daarvoor nauwelijks een beleidsinstrument inzetten zonder ergens anders schade aan te richten.
Geld lenen waar het goedkoop is
De yen carry trade is in de basis eenvoudig. Beleggers lenen geld in Japan, waar de rente relatief laag is. Vervolgens wisselen zij de geleende yen om in dollars en beleggen ze het geld in Amerikaanse obligaties, aandelen of andere beleggingen met een hoger verwacht rendement.
Stel dat lenen in yen 1% kost en een Amerikaanse staatsobligatie 5% oplevert. Dan lijkt een renteverschil van 4 procentpunt te verdienen. Zolang de yen stabiel blijft of verder verzwakt, werkt deze strategie uitstekend.
Maar een carry trade is eigenlijk een dubbele weddenschap. De belegging moet voldoende opleveren én de yen mag niet te veel stijgen tegenover de dollar. Wordt de yen plotseling sterker, dan zijn meer dollars nodig om de lening in yen terug te betalen. Het jarenlang opgebouwde rentevoordeel kan dan in enkele dagen verdwijnen.
Japan zit klem
De zwakke yen is geen toeval. Het renteverschil tussen Japan en de Verenigde Staten is groot en maakt het aantrekkelijk om geld uit Japan weg te halen. Dat zorgt voor extra verkoopdruk op de yen.
Voor de Japanse economie wordt die zwakke munt steeds problematischer. Japan importeert veel energie en grondstoffen. Die worden meestal in dollars afgerekend en worden dus duurder wanneer de yen verzwakt. Dat jaagt de inflatie aan en raakt vooral huishoudens via hogere prijzen voor brandstof, elektriciteit en dagelijkse boodschappen.
Normaal gesproken kan een centrale bank haar munt ondersteunen door de rente te verhogen. Maar juist daar zit Japan vast. De Japanse overheid heeft een van de grootste schuldenbergen ter wereld. Een hogere rente betekent dat het herfinancieren van die schuld steeds duurder wordt. Bovendien kunnen Japanse banken, verzekeraars en pensioenfondsen verliezen lijden op hun grote portefeuilles met bestaande staatsobligaties.
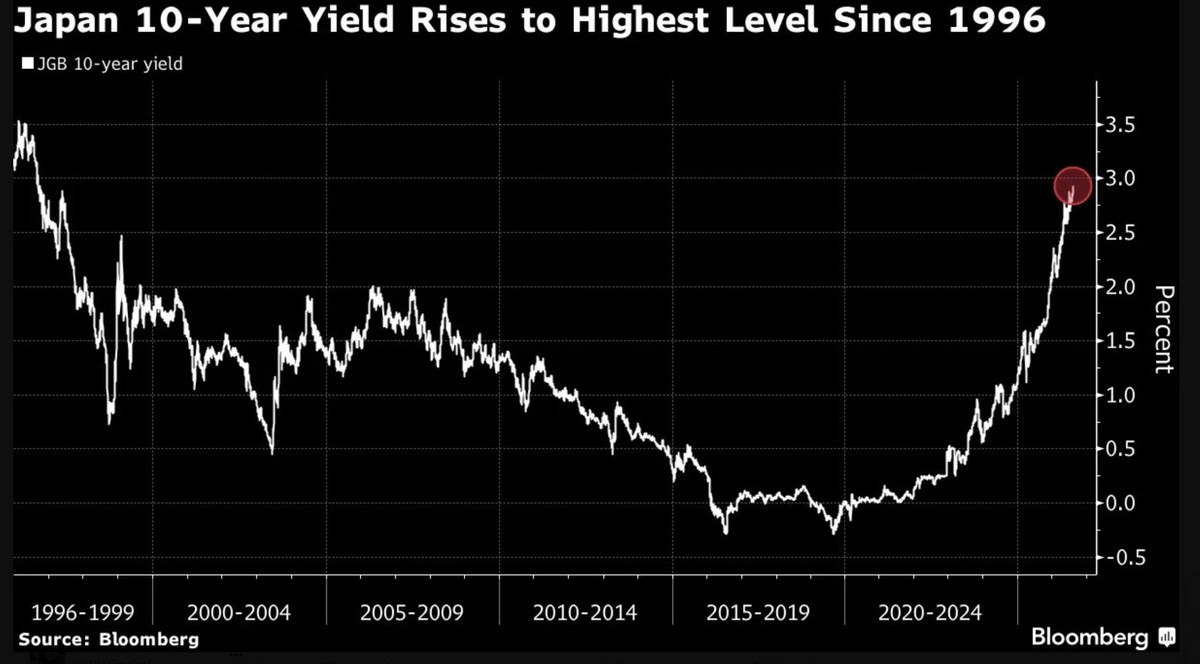
Toch lopen de Japanse rentes al snel op. De tienjaarsrente bereikte deze week bijna 3%, het hoogste niveau in ongeveer dertig jaar. De markt dwingt Japan daarmee feitelijk tot strengere financiële omstandigheden, zelfs wanneer de Bank of Japan voorzichtig wil blijven.
De interventie op USD/JPY
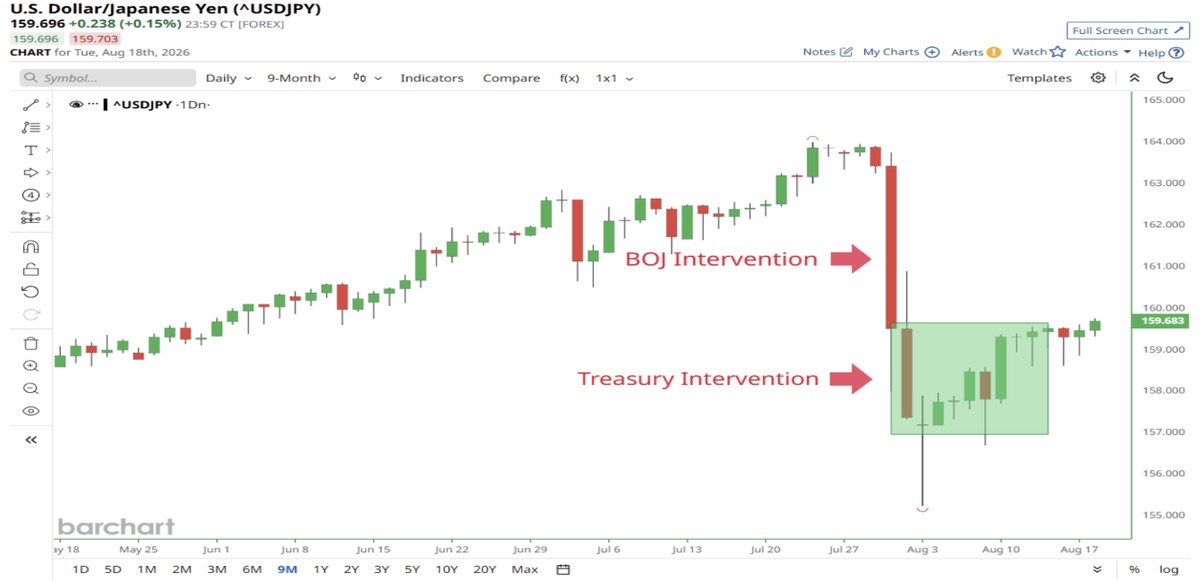
De recente valuta-interventie kan niet los worden gezien van dit dilemma. Eind juli grepen Japan en de Verenigde Staten gezamenlijk in om de yen te ondersteunen. Daarbij werden andere valuta verkocht en yen gekocht. USD/JPY daalde vervolgens scherp: één dollar leverde tijdelijk aanzienlijk minder yen op.
Het Japanse ministerie van Financiën bevestigde dat de interventie samen met het Amerikaanse ministerie van Financiën was uitgevoerd om “buitensporige” en “wanordelijke” bewegingen van de yen tegen te gaan. Tokio liet bovendien weten dat verdere interventies mogelijk blijven.
Zo’n interventie kan speculanten afschrikken en carry trades tijdelijk onder druk zetten. Beleggers die yen hebben geleend, zien hun terugbetalingsverplichting immers snel duurder worden wanneer de munt stijgt. Zij kunnen gedwongen worden Amerikaanse obligaties, aandelen en andere beleggingen te verkopen en yen terug te kopen. Dat versterkt de beweging.
Maar een valuta-interventie verandert het onderliggende renteverschil niet. Zolang de Amerikaanse rente veel hoger blijft dan de Japanse rente, blijft de prikkel bestaan om yen te lenen en dollars te kopen. Interventie kan tijd kopen, maar is zonder aanpassing van het rentebeleid zelden een definitieve oplossing.
De keuze die Washington vreest
Japan heeft enorme valutareserves en behoort tot de grootste buitenlandse bezitters van Amerikaanse staatsobligaties. In theorie kan Tokio een zwakkere yen bestrijden door dollars te verkopen en yen terug te kopen. Wanneer daarvoor op grote schaal Amerikaanse staatsobligaties moeten worden verkocht, ontstaat echter een nieuw probleem.
Extra verkoop van Treasuries drukt de obligatiekoersen en duwt de Amerikaanse lange rente verder omhoog. Dat is precies wat Washington wil voorkomen. De Amerikaanse overheid moet een snel groeiende staatsschuld financieren en is daardoor afhankelijk van voldoende vraag naar haar obligaties. Hogere rentes betekenen niet alleen hogere rentelasten voor de overheid, maar uiteindelijk ook duurdere hypotheken, bedrijfsleningen en consumentenkredieten.
Om gedwongen verkopen te vermijden, wil Japan gebruikmaken van de FIMA Repo Facility van de Amerikaanse Federal Reserve. Daarmee kan Tokio tijdelijk dollars lenen met Amerikaanse staatsobligaties als onderpand, zonder die obligaties direct op de markt te verkopen. Die dollars kunnen vervolgens worden verkocht om yen te kopen.
Dat verklaart waarom de Verenigde Staten meewerkten aan de interventie. Washington wil voorkomen dat Japan moet kiezen tussen een ongecontroleerd zwakke yen en het verkopen van grote hoeveelheden Treasuries.
Bessent probeert de lange rente te temmen
Tegen deze achtergrond zette de Amerikaanse minister van Financiën Scott Bessent op 19 augustus opnieuw een opvallende stap. Het ministerie maakte bekend de terugkoop van staatsleningen met looptijden van 10 tot 30 jaar minstens te verdubbelen. Vanaf 9 september stijgt het maximumbedrag van $2 miljard naar minimaal $4 miljard per operatie.
De maatregel volgde nadat de Amerikaanse 30-jaarsrente ongeveer 5,3% had bereikt, het hoogste niveau sinds 2007. Door langlopende obligaties terug te kopen, creëert Treasury extra vraag. De obligatiekoersen stijgen daardoor en de rentes dalen. Na de aankondiging zakte de 10-jaarsrente richting 4,65% en de 30-jaarsrente naar ongeveer 5,2%.
Daarmee probeert Bessent twee brandhaarden tegelijk te beheersen. Een lagere Amerikaanse rente ontlast de Amerikaanse overheid en verkleint tegelijkertijd het renteverschil met Japan. Dat kan de druk op de yen verminderen en de aantrekkelijkheid van de carry trade verkleinen. Een sterkere yen en een lagere Amerikaanse rente raken carry traders immers van twee kanten.
Geen pijnloze uitweg
Japan heeft uiteindelijk drie mogelijkheden, en alle drie hebben duidelijke nadelen. Het kan de rente verhogen en daarmee de yen ondersteunen, maar riskeert hogere rentelasten en problemen op de Japanse obligatiemarkt. Het kan valutareserves inzetten, maar dreigt daarmee de Amerikaanse obligatiemarkt verder onder druk te zetten. Of het kan blijven interveniëren met steun van Washington, terwijl de fundamentele oorzaak, het renteverschil, grotendeels blijft bestaan.
Voor retailbeleggers is dit meer dan een technisch valutaverhaal. Wanneer grote professionele partijen hun carry trades moeten afbouwen, kunnen zij gedwongen worden aandelen, obligaties, cryptomunten en andere risicovolle beleggingen te verkopen.
Let daarom vooral op drie signalen: USD/JPY, de Japanse tienjaarsrente en de Amerikaanse 10- en 30-jaarsrente. Sterke bewegingen in deze markten kunnen de eerste aanwijzing zijn dat de yen carry trade verder wordt afgebouwd.
De belangrijkste les: met de carry trade wordt het rendement langzaam opgebouwd, maar kunnen de verliezen razendsnel ontstaan. Bessent en de Japanse autoriteiten proberen tijd te kopen. Een werkelijk goede oplossing voor hun gezamenlijke renteklem bestaat voorlopig niet.
Geschreven door
Robbie van de Wijnckel
Senior Asset Manager
Robbie beheert de beleggingsportefeuilles van onze klanten, op discretionaire en adviesbasis, en is Lead Investment Manager achter de strategieën Andreas Capital Equity én Fixed Income. Of het nu om aandelen of obligaties gaat, het draait om doordachte, goed onderbouwde keuzes en om zorgvuldig omgaan met wat klanten toevertrouwen. Daarom is hij binnen Andreas Capital ook verantwoordelijk voor de bescherming van cliëntvermogen.
Robbie werkt sinds 2006 in de beleggingswereld, in zowel aandelen als vastrentende waarden. Hij begon met beleggingsadvies aan particulieren bij Fortis Bank en volgde vanaf 2009 als Fixed Income Analyst bij Van Lanschot de Europese investment-grade obligatiemarkt. In 2012 stapte hij over naar vermogensbeheerder 2PM in Luxemburg, waar hij uitgroeide tot Head of Portfolio Management. In die rol was hij verantwoordelijk voor de beleggingsstrategie, gaf hij leiding aan een team van vijf en was hij fondsbeheerder van het 2PM Bond fund. Sinds 2017 is hij Senior Asset Manager bij Andreas Capital. Robbie studeerde in 2005 af als MSc Economics in Tilburg en is sinds 2017 houder van het CFA charter.
Reinier Beelaerts van Blokland
Senior Asset Manager
Als Senior Asset Manager bouwt en beheert Reinier beleggingsportefeuilles, met de nadruk op strategische assetallocatie en het behoud van vermogen over de lange termijn. Hij benadert beleggen met de blik van een ingenieur: opgeleid aan de TU Delft en met een achtergrond in kwantitatief risicomanagement, wil hij eerst de risico's en de constructie doorgronden, voordat er kansen worden gepakt.
Reinier begon zijn loopbaan als quantitative analyst en werkte ruim acht jaar bij Swiss Life in Luxemburg, waar hij zich bezighield met asset-and-liability management en het structureren en waarderen van hedging-portefeuilles voor variable annuities. In 2018 maakte hij de overstap naar de wereld van family offices, eerst als Investment Manager bij het single family office Group Nerisa, waar hij het aandelenonderzoek en de portefeuilleconstructie voor zijn rekening nam. Sinds april 2022 is hij bij Andreas Capital, waar hij als Senior Asset Manager portefeuilles beheert op discretionaire en adviesbasis en medebeheerder is van de strategieën Andreas Capital Equity en Fixed Income. Hij is CFA-charterholder.
Wat betekent dit voor uw portefeuille?
Bekijk hoe wij vermogen beheren en adviseren, en hoe een visie als deze concrete beleggingskeuzes wordt.
Bekijk Wealth Management Terug naar nieuws